更新时间:2026-09-16 11:07:12点击:
国内原油期货刚开始接触的时候,很多人会有一个很自然的疑问:国际原油不是主要用美元计价吗,为什么国内的原油期货却用人民币报价?
这个问题其实正好能把SC原油期货的特点串起来。
上海原油期货于2018年3月在上海国际能源交易中心挂牌,是我国首个对外开放的期货品种。它从一开始就不是简单地把国外的原油期货搬到国内交易,而是在交易、结算和交割制度上形成了一套比较有中国特色的国际化原油期货体系,其中最核心的几个关键词,就是国际平台、净价交易、保税交割和人民币计价。上海国际能源交易中心目前仍将这几个原则作为上海原油期货制度的重要特点。
先说人民币计价。
很多人第一次看到SC原油期货的报价,会觉得和WTI、布伦特不太一样。
WTI和布伦特通常直接用美元/桶报价,而SC原油期货采用人民币/桶报价。这并不是说国际原油市场从此不再和美元有关系,也不是说人民币价格能够完全脱离国际油价独立运行。
原油本身就是高度国际化的商品。

全球主要产油区、运输路线、炼厂和消费市场之间存在非常复杂的贸易关系,所以国际原油价格依然会对SC产生重要影响。美元价格、国际供需、海运费以及地缘风险发生变化以后,都会通过不同渠道影响国内原油价格。
SC采用人民币计价,更重要的意义在于把国际原油这一全球大宗商品放到人民币计价的期货市场中进行交易。
这样一来,国内参与者研究原油价格的时候,就不需要每次都把美元价格、汇率和国内价格重新拆开理解。
当然,汇率并没有因此消失。
恰恰相反,因为国际原油主要以美元交易,所以人民币汇率依然是理解SC价格的重要变量。
比如国际油价保持不变,如果人民币兑美元汇率发生明显变化,那么国内以人民币计价的原油价格也可能出现不同表现。
所以学习国内原油期货,不能把“人民币计价”理解成“和美元价格没有关系”。
它更准确的含义是,国内市场通过人民币计价的方式参与国际原油价格发现。
再来看另一个特别重要的概念:保税交割。
这个词第一次接触的时候其实挺容易让人困惑。
什么叫保税?
简单理解,就是符合条件的进口原油在进入特定保税区域后,可以按照相关海关和期货交割制度进行储存、交割,而不需要在进入国内普通流通环节时立即完成全部进口环节。
对于原油这种大宗商品来说,这种制度安排非常重要。
因为国际原油贸易本身就是一个跨境市场。
一船原油可能来自中东,也可能来自美洲、非洲或者其他地区,经过海运以后进入亚洲炼厂。
如果期货交割完全按照普通进口贸易的模式处理,那么跨境交易过程中会增加很多制度上的复杂环节。
保税交割的制度设计,则让符合条件的进口原油可以在保税状态下参与期货交割,从而更好地连接国际原油贸易和国内期货市场。
所以“保税交割”并不只是一个海关概念。
它实际上和SC原油期货的国际化定位有很直接的关系。
因为如果一个期货品种希望吸引境外参与者,同时又希望和真实的国际原油贸易产生联系,那么交割制度必须能够适应跨境商品流动。
这也是为什么SC和很多国内普通商品期货在制度设计上存在一定差异。
国内原油期货还有一个比较容易被忽略的特点,就是它采用实物交割。
也就是说,合约到期以后,并不是简单地按照一个现金差价结束。
符合交割条件的原油可以通过期货交割体系完成货权转移。
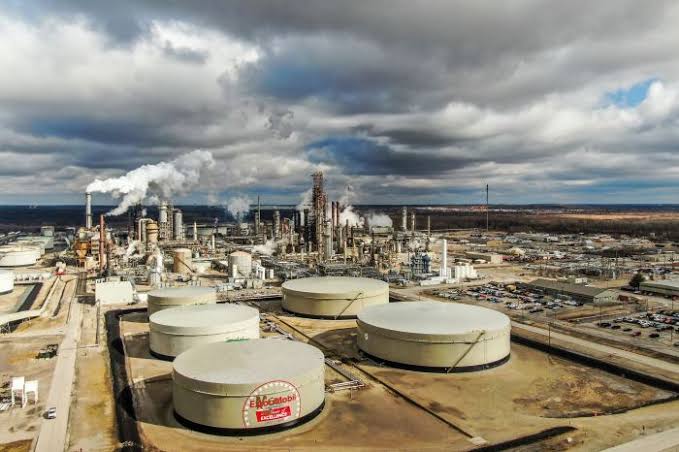
这也是为什么研究SC原油期货的时候,经常会看到仓储、仓单、保税仓库、交割库等概念。
这些东西看起来离普通投资者很远,但实际上它们决定了期货价格和现实原油市场之间到底有没有真正的连接。
如果没有现货交割体系,期货价格更多是一种金融市场上的价格。
有了实物交割以后,期货价格就会不断受到现货市场的约束。
当然,这并不意味着期货价格每天都会和现货价格完全一样。
两者之间仍然会存在升贴水、运输成本、资金成本以及供需预期等差异。
但当合约逐渐接近交割时,期货和现货之间的联系通常会更加直接。
这也是理解SC原油期货的一个关键入口。
再往下看,就会涉及“国际化品种”这个概念。
很多人看到“国际化”三个字,第一反应可能是“外国人也可以买”。
这个理解并不算错,但其实只是其中的一部分。
一个期货品种真正具备国际化特征,通常不仅仅是参与者来自不同国家,还包括交易制度能不能与国际市场衔接,价格能不能反映区域供需,以及境外资金能不能比较方便地参与。
上海原油期货从挂牌之初就强调国际平台、净价交易、保税交割、人民币计价,这套制度设计本身就是为了让国内原油期货能够更好地连接国际市场。
所以SC并不是一个只服务于国内炼厂的“国内油价指数”。
它的价格形成过程会受到国际原油市场影响,同时也会受到亚洲地区现货供需和中国市场需求的影响。
这就产生了一个很有意思的特点。
SC既不能简单等同于WTI,也不能简单理解成布伦特的人民币版本。
WTI主要对应美国原油市场的价格体系。
布伦特则是国际原油定价体系中非常重要的基准之一。
SC面对的则是亚洲市场,并且和中国进口原油贸易、人民币计价以及保税交割体系存在更直接的联系。
所以三个市场虽然高度相关,但价格不可能永远完全同步。
比如国际油价上涨以后,SC可能受到明显带动,但人民币汇率、国内原油需求、进口成本和区域现货升贴水又可能让SC表现出自己的特点。
反过来,如果亚洲地区原油供应突然变得紧张,即使欧美市场变化并不完全相同,SC也可能出现相对明显的价格反应。
这其实就是区域定价的意义。
一个国际化期货品种,不是要和其他国际基准价格完全一样,而是要能够把自己所在区域的真实供需信息反映到价格里面。
所以我现在理解SC原油期货的时候,更愿意把它拆成几个层面来看。
人民币计价解决的是价格表达方式。
保税交割解决的是跨境原油进入期货交割体系的问题。
实物交割连接的是期货市场和现货市场。
国际化参与解决的是国内市场与全球原油市场之间的资金和价格联系。
这几个制度放在一起,才构成了国内原油期货比较核心的特点。
还有一个容易踩的认知误区,就是认为“人民币计价”意味着SC未来一定会取代美元原油定价。
其实这两个概念不能直接画等号。
人民币计价首先意味着国内原油期货市场使用人民币进行报价、交易和结算,而全球原油贸易仍然存在非常成熟的美元计价体系。
SC的国际化意义,更重要的是增加了一个来自亚洲市场、以人民币计价的原油价格参考。
对于中国这样一个重要的原油进口和消费市场来说,这种价格发现机制本身就有现实意义。
尤其是当全球原油市场发生供应中断、运输路线变化或者区域需求变化的时候,市场不仅需要关注WTI和布伦特,也需要观察亚洲地区的原油价格变化。
这也是学习原油期货时比较值得建立的一个思维方式。
不要把SC理解成一个孤立的国内金融产品。
它背后连接的是国际原油、海运、炼厂、进口贸易、汇率和国内需求。
国际油价变化会影响SC。
人民币汇率会影响人民币计价后的价格表现。
保税交割让进口原油能够和期货市场连接。
实物交割又让期货价格和现货市场保持联系。
而国际化参与者的存在,则让这个价格体系不只是国内资金之间的博弈。
所以,国内原油期货真正有意思的地方,并不只是“用人民币买原油期货”这么简单。
它实际上是在全球原油市场和中国市场之间搭了一座桥。
一边是WTI、布伦特以及全球原油贸易体系,另一边是中国庞大的原油进口、炼化和消费市场,中间再通过人民币计价、保税交割和期货交易制度连接起来。
理解了这几个核心特点以后,再去看SC原油期货的价格波动,很多原本看起来复杂的变化就会容易理解一些。
它既有国际原油价格的影子,也有人民币汇率和亚洲现货市场自己的定价因素。
这也是为什么学习原油期货不能只记住一个合约代码。
真正需要理解的,是这个合约背后连接了哪些市场,以及人民币计价、保税交割和实物交割分别解决了什么问题。
本文仅为大宗商品基础知识科普,不构成任何投资建议,期货交易风险极高,请独立判断。