更新时间:2026-09-14 13:42:55点击:
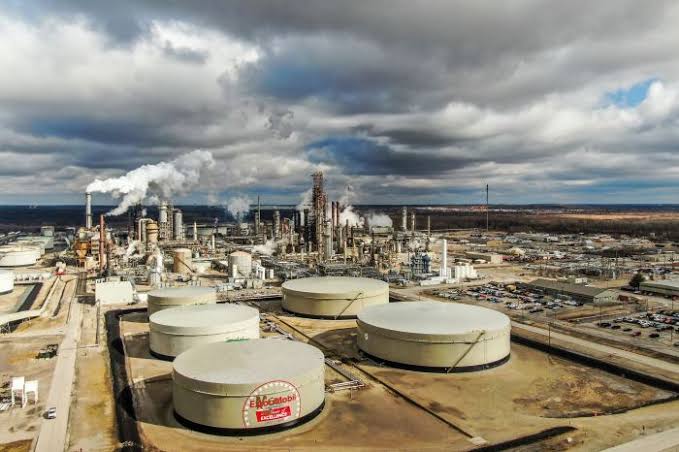
美国最新EIA数据显示,截至9月4日当周,美国商业原油库存下降约39.1万桶,至4.241亿桶。这个数字本身并不算特别夸张,而且市场此前预期库存下降幅度更大,所以如果严格按照“实际和预期比较”的方法来看,这次并不是库存降幅超预期,反而是下降幅度小于预期。
但有意思的地方恰恰在这里。
如果只看这一周的数据,很难得出“原油市场突然极度紧张”的结论。可把美国库存放到全球供应链的大环境里面看,情况就完全不一样了。
今年全球石油库存已经持续消耗,中东供应受到冲突和运输问题影响,霍尔木兹海峡的原油运输量明显低于正常水平,同时全球炼油体系仍然处在比较高的运行状态。市场现在真正担心的,并不是美国某一周少了几十万桶,而是全球库存这个缓冲层正在越来越薄。
以前我看库存数据的时候,最容易犯的一个错误,就是看到库存下降就直接理解成“需求很好,所以油价应该上涨”。
后来才发现,库存其实是一个结果。
它反映的是前面一整套供需关系最终留下来的结果。生产多一点,库存可能增加;进口增加,库存也可能增加;炼厂开工率提高,库存又可能下降;出口增加,同样可能让美国国内库存减少。
所以研究库存不能只看一个数字。
还要看库存为什么变化。
这次美国商业原油库存下降约39.1万桶,而此前市场预期降幅约为140万—155万桶。也就是说,库存虽然继续减少,但下降速度没有市场此前想象得那么快。与此同时,美国原油产量已经达到约1390万桶/日的高位,炼厂开工率也处于较高水平。
这其实释放了一个挺有意思的信号。
美国自身的原油供应能力并不弱。
真正影响全球油价的变量,越来越集中在美国之外。
尤其是中东。
目前霍尔木兹海峡的运输风险仍然没有完全消失,红海和其他重要运输路线也受到地缘局势影响。9月14日最新市场消息显示,沙特东西石油管道遭到无人机袭击,该管道原本就是绕开霍尔木兹海峡的重要替代出口通道;与此同时,曼德海峡附近的航运风险也进一步增加。国际油价因此再次出现明显上涨,布伦特原油重新接近108美元/桶。
这就让“美国库存下降”这个数据有了另外一层意义。
如果全球供应链正常运行,美国库存下降可能只是季节性需求或者炼厂采购变化。
但现在全球原油市场本身就在面对供应中断。
于是库存就不再只是一个普通的数据指标,而变成了市场观察供应缓冲能力的重要窗口。
简单来说,库存就是一个蓄水池。
供应正常的时候,油田生产、油轮运输和炼厂消费之间即使出现一点波动,库存都可以先把这个差额吸收掉。
但如果全球库存不断下降,蓄水池里的水越来越少,那么同样一次供应中断,对市场造成的影响就会越来越大。
这也是当前原油市场比较值得注意的地方。
路透此前援引EIA数据报道称,2026年以来全球石油库存已经减少约4亿桶,而8月份中东地区一度有约670万桶/日的产量受到影响。EIA预计第四季度中东停产量仍可能达到约570万桶/日,而且部分供应恢复可能需要更长时间。
如果把这些因素放在一起看,就能理解为什么市场会开始讨论“全球原油供需紧平衡”。
这里的“紧平衡”并不是说全球每天已经完全没有油可以使用。
恰恰相反,目前市场仍然存在美国增产、其他非OPEC产油国供应以及需求下降等缓冲因素。
真正的问题是,这些缓冲能不能抵消中东供应和运输体系受到的冲击。
如果能够,那么油价上涨的压力自然会慢慢减弱。
如果不能,那么库存就会继续承担这个缺口。
而库存一旦持续下降,市场对于未来供应的担忧就会进一步增加。
所以现在看美国库存数据,我觉得不能只问一句“库存下降了多少”。
更应该问:
库存下降的同时,美国生产有没有增加?
炼厂到底消耗了多少原油?
原油出口有没有发生变化?
汽油和柴油库存是增加还是减少?
全球其他地区的库存又是什么情况?
这些数据组合起来以后,才能真正判断市场到底是供应紧张,还是单纯出现了阶段性的库存波动。
还有一个很重要的变量,就是炼厂。
如果炼厂开工率较高,原油加工量增加,那么商业原油库存下降并不一定意味着终端需求突然爆发。
它可能只是原油从“地下或者储罐”转移到了“炼厂”。
之后还需要继续观察汽油、柴油和航空煤油等成品油库存。
如果原油库存下降,同时成品油需求保持稳定,那么供应链确实可能比较紧。
但如果原油库存下降以后,成品油库存快速增加,就说明炼厂生产出来的产品没有被市场完全消化,后续原油需求也可能受到影响。
所以库存数据其实应该顺着供应链一起看。
从原油生产,到运输,再到炼厂,最后进入汽油、柴油等成品油市场。
只盯住美国商业原油库存一个数字,很容易得到一个过于简单的结论。
当前市场还有一个值得注意的变化,就是全球炼油体系本身的缓冲能力也没有想象中那么充裕。
当炼厂保持较高负荷运行以后,原油需求会比较稳定,但同时也意味着炼厂对于原油供应的依赖更高。一旦运输出现问题,原油采购成本就可能迅速上升。
最近亚洲炼厂已经开始寻找更多替代供应来源。
由于中东供应受到影响,中国部分独立炼厂开始采购西非、加拿大和南美原油,一些替代油种的现货溢价甚至明显高于正常水平。
这个现象其实比某一次美国库存数据更加值得研究。
因为它说明供应紧张已经开始从“金融市场预期”向“实体市场采购”传导。
当炼厂愿意花更高的价格寻找替代原油时,说明运输、品质和供应来源之间的重新匹配正在产生真实成本。
这部分成本最终也会反映到原油价格体系里面。
所以当前所谓的“供需紧平衡”,并不是简单说全球石油已经不够用了。
更准确的理解是:
全球还有供应,但能够在合适的时间、通过合适的运输路线、以合适的价格进入炼厂的供应,正在变得更加紧张。
这其实是两个完全不同的概念。
原油是一种全球化程度非常高的商品。
一桶油从产地到消费地,中间可能要经过海运、保险、港口、管道和炼厂等多个环节。只要其中一个关键环节出现问题,即使全球总库存理论上还有很多桶油,也可能出现区域性的供应紧张。
这也是为什么现在市场对霍尔木兹海峡的关注程度这么高。
它的重要性并不只是因为那里经过很多油轮,而是因为一旦运输通道受到持续干扰,全球原油供应就需要重新寻找路线。
替代路线需要时间,也需要更高的运费和保险成本。
所以油价上涨的部分原因,实际上并不是“地下突然没有石油了”,而是市场在给运输风险重新定价。
美国库存下降则进一步说明,全球市场能够用来吸收这些冲击的库存缓冲空间正在收缩。
当然,现在直接说全球原油已经进入长期严重短缺状态,也有些过早。
需求端正在发生变化。
高油价本身会抑制部分消费,全球经济增长放缓也会影响交通和工业用油需求。OPEC已经连续下调2026年全球石油需求增长预期,最新预测的需求增量只有约38万桶/日。
所以未来原油市场其实存在两个方向相反的力量。
供应端受到中东冲突和运输风险影响,库存不断下降。
需求端却可能受到高油价和全球经济放缓影响而逐渐减弱。
最终哪一个力量占据上风,决定的才是油价后面的定价变化。
这也是为什么我不太愿意看到“库存下降=油价一定上涨”这样的简单判断。
库存是结果,不是唯一原因。
如果供应恢复得很快,那么此前消耗掉的库存可以重新补回来。
如果供应恢复很慢,而需求又没有明显下降,那么库存就会继续承担供应缺口。
到了那个时候,库存数据的重要性才会越来越高。
所以这次美国原油库存继续下降,更值得关注的其实不是39.1万桶这个数字有多大,而是它发生在什么样的全球环境里面。
美国国内供应能力仍然很强,但全球库存缓冲正在减少,中东供应和运输仍然受到干扰,部分炼厂开始寻找替代油源,国际油价重新站上高位。
这些因素叠加在一起,说明当前原油市场确实处在一个对供应变化非常敏感的阶段。
所谓“全球原油供需紧平衡”,真正的含义也不是市场马上就会出现绝对短缺,而是供需之间能够容纳意外冲击的空间正在变小。
库存多的时候,一次供应中断可能只是价格波动。
库存越来越少的时候,同样一次供应中断,就可能变成整个市场重新定价的理由。
这可能才是最近美国库存数据最值得学习的地方。
看原油库存,不能只看它是增加还是减少。
更重要的是看库存背后的供应、需求、运输和炼厂变化。
只有把这几条线放在一起,才能真正理解为什么一个看起来并不算特别大的库存变化,会在当前的原油市场里受到这么多关注。
本文仅为大宗商品基础知识科普,不构成任何投资建议,期货交易风险极高,请独立判断。