更新时间:2026-09-14 13:32:07点击:
黄金市场又出现了一个很值得关注的变化。
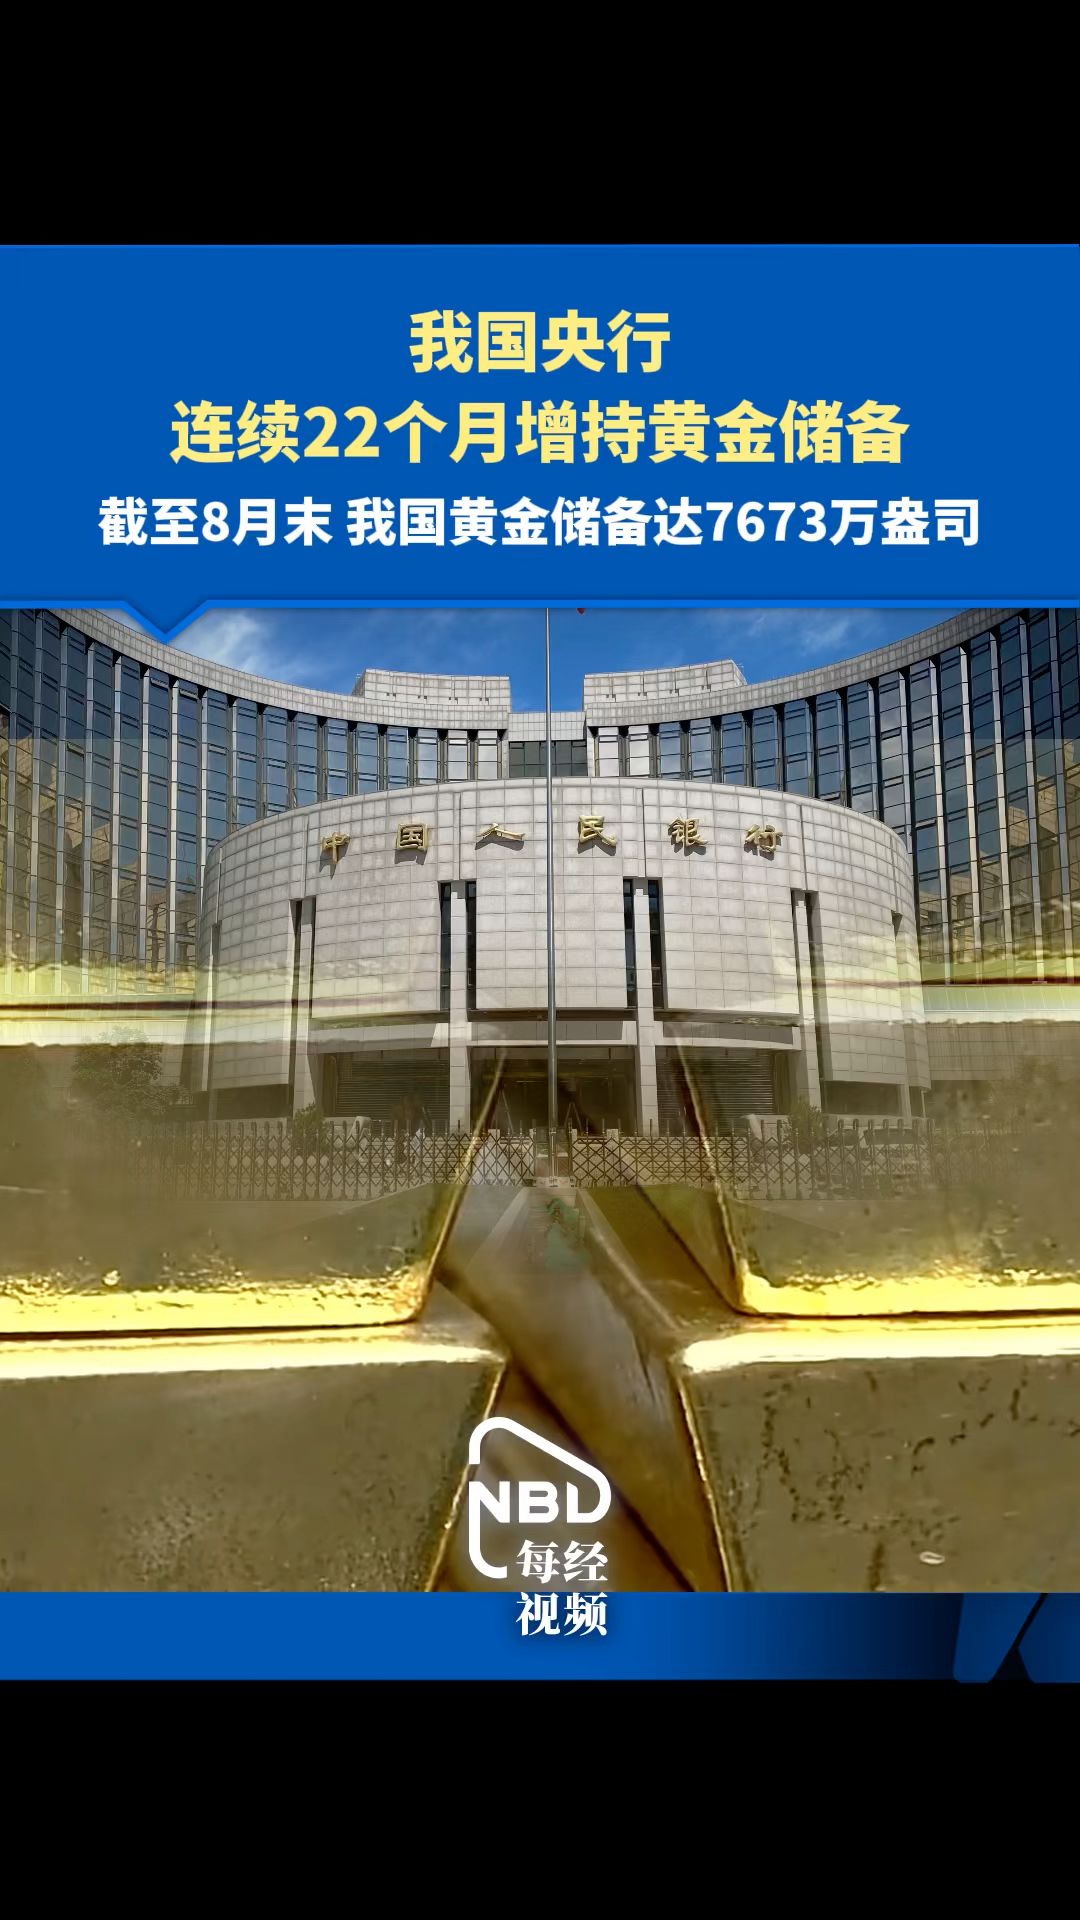
中国央行8月份继续增加黄金储备,黄金持有量升至7673万盎司左右,连续增持时间已经达到22个月。这次增持规模约20.2吨,也是2023年10月以来单月增持量较高的一次。
如果只看一个月,其实没有那么特别。
但连续22个月就不一样了。
因为这已经不是一次普通的黄金交易,而更像是一个长期的资产配置过程。
以前我看黄金的时候,经常会把注意力放在美联储、美元和美债收益率上。毕竟这些变量对黄金期货的短期价格影响非常直接,数据公布、利率预期变化之后,黄金往往很快就会出现明显波动。
但如果把时间拉长几年,就会发现黄金市场还有一条非常慢的线。
那就是全球央行到底愿意持有多少黄金。
这条线平时没有那么刺激,却可能对黄金的长期需求结构产生很大的影响。
中国央行连续22个月增持黄金,真正值得关注的并不是“这个月买了多少吨”,而是这种持续性本身。
因为央行买黄金和普通投资者买黄金的逻辑并不完全一样。
普通资金可能会因为价格上涨、美元变化或者市场情绪快速调整仓位,而央行配置黄金通常更接近长期储备管理。它考虑的可能是外汇储备多元化、资产安全、地缘政治风险以及不同储备资产之间的平衡。
世界黄金协会今年的央行储备调查也显示,89%的受访央行认为未来12个月全球央行黄金储备会继续增加,预计增加自身黄金储备的央行比例达到45%,创下调查以来的新高。
这个数据其实比某一个月的购金量更值得研究。
因为它说明黄金进入央行储备体系之后,已经不完全是一个短期市场交易问题。
它正在变成一个资产配置问题。
为什么越来越多央行重新关注黄金?
其中一个很现实的原因,就是储备资产不能全部放在同一个篮子里。
过去国际储备体系长期以美元资产为核心,美元现金、美国国债等资产具有很强的流动性和国际支付能力。
但近年来,全球金融环境和地缘政治环境发生了不少变化。
当一些国家开始担心海外资产冻结、金融制裁、汇率波动以及国际支付体系风险以后,黄金这种不对应任何国家政府负债的资产,就会重新进入储备管理者的视野。
这里要特别注意一个概念。
央行增加黄金储备,并不等于央行认为美元马上就要失去全球储备货币地位。
这两件事情不是一回事。
美元目前依然拥有庞大的金融市场、国际贸易体系和跨境支付基础,全球储备资产也不可能在很短时间内完成彻底切换。
更现实的变化,是部分央行希望减少对单一储备资产的依赖。
也就是说,以前可能是“美元为主、黄金为辅”,未来部分国家可能逐渐变成“美元、黄金以及其他储备资产更加分散”。
在这种变化里面,黄金的地位自然会发生变化。
这也是为什么我觉得“央行连续22个月增持黄金”真正值得看的地方,并不是它能不能马上推动金价上涨。
而是它可能改变黄金市场的长期需求底盘。
黄金和很多普通商品不太一样。
石油被开采出来以后会被消费,铜也会进入工业生产,农产品更是存在明显的年度供需平衡。
黄金则特殊得多。
它绝大部分历史产量仍然以某种形式存在于地上。
所以黄金价格并不是单纯由“今年矿山生产了多少吨”决定。
真正影响黄金价格的,是市场愿意以什么价格持有这些黄金,以及不同类型的资金愿意配置多少黄金。
央行购金的意义就在这里。
它增加的是一种相对稳定、周期较长的需求。
世界黄金协会数据显示,2026年第二季度全球央行净购金达到约289吨,虽然不同月份之间存在波动,但整体仍然保持较强的战略配置特征。世界黄金协会在最新展望中也认为,央行需求的战略逻辑仍然稳固,多元化、危机表现以及对地缘和金融风险的保护仍是重要原因。
这意味着黄金市场里面出现了一种很有意思的资金。
它不一定追着价格上涨买,也不一定因为短期价格下跌就立刻退出。
这种资金的存在,会让黄金的需求结构发生变化。
但这里还有一个容易踩的坑。
很多人看到央行连续买黄金,就会得出一个结论:
央行一直买,所以黄金就不可能跌。
这个判断显然过于简单。
央行购金属于长期变量,而黄金价格每天都在接受短期金融市场的重新定价。
比如最近黄金就经历了明显波动。
9月14日,国际金价因为油价上涨重新推高通胀和利率预期而出现回落,现货黄金跌至4334美元附近,美国黄金期货也同步走弱。市场对于美联储进一步加息的预期明显上升,黄金这种不产生利息的资产因此承受压力。
这就说明,即使央行继续买黄金,黄金依然可能因为美元、实际利率和资金流动出现较大的短期调整。
长期需求和短期价格并不是同一个变量。
如果把黄金市场想象成一艘船,那么央行购金更像是在改变船底的重量和结构,而美元、美债收益率、通胀预期和美联储政策,则更像是每天影响船只方向和速度的风。
风可以让价格一天之内剧烈波动。
但船本身的结构变化,往往需要几年时间才能真正看出来。
所以“央行连续22个月增持黄金”更适合放在长期框架里面理解。
尤其值得注意的是,央行买金并不是孤立发生的。
它往往和全球地缘政治、贸易体系变化、货币政策以及外汇储备结构调整同时出现。
如果未来全球金融环境继续存在较高的不确定性,那么黄金作为储备资产的需求就可能保持一定韧性。
而如果全球央行继续提高黄金在储备资产中的比例,黄金市场的长期需求基础自然也会发生变化。
这可能比单纯的一轮降息周期更加持久。
当然,央行购金也不是黄金市场唯一的需求来源。
投资者购买金条和金币、黄金ETF资金流入、珠宝消费以及期货市场资金变化,同样会影响黄金价格。
甚至有时候,央行在持续买金,但ETF资金大量流出,黄金依然可能承受压力。
这也是研究黄金时比较容易忽略的地方。
一个市场可以同时存在多个方向完全不同的资金。
央行在增加储备,投资者可能在减仓;实物需求可能下降,金融资金却可能增加。
最后反映到价格上的,是这些资金共同作用的结果。
所以如果以后再看到“某国央行又买了几十吨黄金”的新闻,我觉得没有必要第一时间把它理解成黄金马上要上涨。
更值得问的是:
这是一次性的储备调整,还是连续数月甚至数年的配置行为?
有多少央行在参与?
黄金在这些国家储备资产中的占比有没有继续提高?
同时美元、美债收益率和全球资金流向又发生了什么?
把这些问题放在一起看,才能真正理解央行购金的意义。
现在中国央行已经连续22个月增持黄金,这个时间长度本身就说明它不是一次短期事件。8月份增加约20.2吨之后,中国官方黄金储备进一步提高,这种连续配置也让黄金在外汇储备中的战略价值更加受到关注。
所以我现在更愿意把央行购金理解成黄金长期定价里的一个“慢变量”。
它不能决定某一天黄金涨还是跌,也不能保证黄金价格永远上涨。
但如果全球央行长期保持较高的黄金配置意愿,那么黄金的需求底盘确实可能比过去更加稳定。
尤其当全球金融体系越来越重视储备多元化以后,黄金可能不再只是投资者眼中的避险资产,而是越来越多国家资产负债表上的战略储备资产。
这才是“连续22个月增持”真正值得关注的地方。
黄金长期价格最终还是要由供需、利率、美元、经济周期和资金配置共同决定。
但如果央行购金继续保持这种持续性,那么黄金市场的底层需求结构确实正在发生变化。
短期看美元和利率。
中期看资金和经济周期。
长期则要看全球储备资产究竟愿意把多少位置留给黄金。
从这个角度看,央行连续22个月增持黄金,并不是金价长期上涨的唯一原因,却可能正在强化黄金长期定价中的一个重要支柱。
本文仅为大宗商品基础知识科普,不构成任何投资建议,期货交易风险极高,请独立判断。