更新时间:2026-09-11 14:40:43点击:
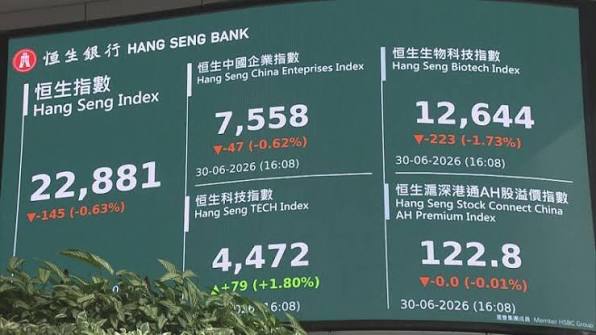
如果只看恒指期货的K线,历史上的一些极端行情其实很容易被一句“市场恐慌”带过去。
但真正把当时的新闻、资金和宏观环境重新放在一起看,就会发现每一次大幅波动背后的原因都不一样。有时候是区域金融危机,有时候是全球银行体系出现问题,有时候是疫情突然打断经济活动,还有一些行情看起来只是一天暴跌,实际上背后是政策预期在极短时间内发生了巨大变化。
所以复盘恒指期货历史极端行情,我觉得最有价值的不是记住某一天跌了多少,而是弄清楚当时到底发生了什么,以及为什么一个事件最后能够通过港股市场传导到恒指期货。
比较经典的一次,就是1997年的亚洲金融危机。
这一轮行情对香港市场的影响非常深。1997年亚洲金融危机从泰国等市场开始扩散,随后迅速影响到东南亚和其他亚洲经济体。香港当时实行联系汇率制度,港元受到市场攻击,金融市场同时面对汇率、利率和股票市场压力。到了危机最严重的时候,香港金融管理局为了维护联系汇率制度,采取了非常强的市场干预措施。
恒指当时受到的压力并不只是股票估值下降那么简单,而是整个区域金融体系突然进入高风险状态。房地产、银行、企业盈利和资本流动全部受到冲击,投资者开始快速降低风险敞口。香港房地产市场随后经历了非常严重的调整,路透今年回顾这一时期时提到,1997年亚洲金融危机之后,香港房价在随后几年累计跌幅超过65%,经济和就业也遭受明显冲击。
这段历史对于理解恒指期货特别重要。

因为恒指本身包含大量金融、地产以及大型企业,而恒指期货又是对恒生指数未来价格进行定价的工具。当投资者突然开始担心港元稳定、利率水平和金融机构资产质量时,现货股票承受压力,期货市场也会迅速反映这种风险预期。
换句话说,当年的极端行情不是单纯的“股票突然跌了”,而是汇率、利率、房地产和金融体系风险同时进入市场定价。
2008年的全球金融危机则是另一种完全不同的极端行情。
这一轮冲击并不是从亚洲开始,而是从美国房地产和金融体系逐渐演变成全球性的信用危机。雷曼兄弟倒闭以后,市场对银行体系和全球经济衰退的担忧快速扩大,风险资产遭到大规模抛售。
恒指受到的影响非常直接。
因为香港市场本身就是高度开放的国际金融市场,很多上市企业又与中国内地经济、全球贸易和金融市场存在密切联系。全球资金开始降低风险以后,港股自然很难完全独立运行。
这一时期真正值得注意的是“信用”。
以前市场可能只是担心企业盈利下降,但2008年市场担心的是金融机构之间还能不能正常借钱、银行资产到底值多少钱、企业能不能获得融资,以及全球经济会不会陷入严重衰退。
这也是为什么2008年的市场波动具有很强的系统性。
恒指期货在这种环境下,不只是跟着某一家公司的业绩变化,而是在交易全球金融体系的风险重新定价。港股现货大跌以后,期货市场又会进一步反映海外市场变化,因此投资者经常能够看到夜盘和欧美市场之间形成非常明显的联动。
这也是后来很多人理解恒指期货夜盘的重要基础。
恒指期货的夜盘并不是“第二天港股开盘的提前版”这么简单。欧美股市、美国利率、美元、商品价格以及全球风险情绪发生变化以后,夜盘期货会先反映一部分信息。等到第二天香港现货市场重新开盘,新的信息又会进一步进入定价。
2015年前后的中国市场波动,则是另一种典型。
这一轮行情与中国经济增长预期、人民币汇率、A股剧烈波动以及全球资金风险偏好变化密切相关。尤其是在2015年8月人民币汇率形成机制调整以后,市场对于中国经济、人民币以及资本流动的担忧明显上升。
恒指当时受到的压力,不只是香港本地企业盈利问题。
港股里面大量公司与内地经济存在联系,同时香港又是国际资金进入中国资产的重要市场,所以当市场开始重新评估中国经济增长和人民币汇率的时候,恒指自然会受到影响。
这一时期还有一个很有意思的现象,就是恒指期货并不会永远和A股同步。
两个市场的投资者结构、交易时间和指数成分都不完全一样,因此同一件宏观消息进入不同市场以后,价格反应可能存在差异。
这也是为什么研究恒指期货历史行情时,不能简单把“港股跌了”和“A股跌了”放在一起解释。真正需要观察的是资金通过什么渠道进入香港市场,以及恒指里面哪些权重板块正在承受压力。
到了2020年,市场又经历了一次非常特殊的极端行情。
新冠疫情最初从公共卫生事件迅速变成全球经济冲击。随着各国陆续采取封锁、限制出行和减少人员流动等措施,市场开始重新评估企业盈利、全球贸易和经济增长。
这一轮行情与2008年最大的区别之一,是冲击速度非常快。
2008年金融危机经历了较长时间的风险积累和扩散,而2020年的疫情冲击在很短时间内就从现实世界传导到金融市场。航空、旅游、零售、餐饮、能源等行业受到直接影响,随后又通过供应链和金融市场传导到更多行业。
恒指同样承受了明显压力。
但后面的反弹也非常快,因为市场随后开始交易各国大规模财政和货币刺激政策,以及疫苗研发和经济重新开放的预期。
所以2020年的历史给恒指期货留下了一个非常重要的经验:极端行情不一定意味着价格会沿着一个方向持续运行。
风险冲击可能非常快,政策预期的变化也可能非常快。
这意味着恒指期货在极端环境下的价格表现,有时候会比普通投资者想象得更加剧烈。
而最近一次值得放进历史复盘里的,就是2025年4月的全球贸易政策冲击。
这一轮行情和前面几次危机又不一样。它并不是银行体系突然出现危机,也不是疫情直接打断经济,而是美国大规模关税政策公布以后,全球市场迅速担心贸易摩擦升级以及全球经济衰退。
2025年4月7日,恒生指数单日下跌13%,创下自1997年亚洲金融危机以来最大的单日跌幅之一。路透当时报道,市场受到美国关税政策及其可能引发的全球经济衰退担忧冲击,亚洲和欧洲股市同步出现剧烈波动。
更有意思的是,接下来市场又出现了非常剧烈的反弹。
4月8日,恒生指数上涨1.6%,此前一天刚刚经历历史级别的下跌。路透当时形容,市场在关税政策预期快速变化下出现剧烈震荡。
这说明现代恒指极端行情有一个非常明显的特点:
政策消息的传播速度越来越快,市场重新定价的速度也越来越快。
2025年的贸易政策冲击还出现了一个特别典型的现象,那就是政策态度变化直接引发全球风险资产快速反转。路透当时记录到,美国政策突然调整后,全球股市、债券和汇率市场都出现剧烈波动,整个过程甚至被形容为类似2008年和2020年的极端波动,但发生得更加集中。
把这些历史行情放在一起看,会发现一个很有意思的规律。
恒指真正出现极端波动的时候,往往不是因为某一家公司出了问题,而是市场突然发现原来的定价逻辑可能需要重新计算。
1997年重新计算的是亚洲金融体系和港元稳定。
2008年重新计算的是全球金融体系和信用风险。
2015年前后重新计算的是中国经济、人民币和资本流动预期。
2020年重新计算的是全球经济能不能正常运转。
2025年重新计算的则是全球贸易体系以及政策对经济增长的影响。
这些事件表面上完全不同,但最终都通过一个共同渠道影响恒指:
资金开始重新评估风险。
这也是理解恒指期货最值得注意的一点。
很多时候,市场并不是因为“坏消息”本身而下跌,而是因为这个坏消息改变了未来企业盈利、利率、汇率或者资金流动的预期。
比如一个贸易政策消息,如果市场认为只是短期摩擦,影响可能很有限;如果市场开始认为全球贸易体系可能发生长期变化,那么企业盈利预期、资本开支、汇率和资金流向都需要重新计算,恒指受到的影响自然就会完全不同。
同样,地缘冲突也是如此。
一场冲突如果没有影响能源运输和全球经济,那么恒指可能只是短期情绪波动;但如果冲突进一步推高能源价格、影响通胀并改变全球利率预期,那么它就可能从地缘风险变成宏观风险。
这也是为什么历史复盘不能只写“某年发生了某件大事,所以恒指下跌”。
真正值得研究的是事件经过什么渠道进入股票市场。
是利率?
是汇率?
是企业盈利?
是房地产?
是银行信用?
还是全球资金风险偏好?
如果把这个传导链条弄清楚,再看恒指期货的历史K线,就会发现很多极端行情其实并没有那么神秘。
还有一点非常重要:恒指期货并不等于恒生指数本身。
期货价格除了受到指数现货价格影响,还会受到利率、股息预期、资金成本以及市场情绪影响。在极端行情中,期货还可能因为交易时间更长而提前反映海外市场变化。
所以历史行情复盘的时候,不能简单地说“恒指跌了10%,恒指期货就跌10%”。
实际市场里还会出现跳空、升贴水变化以及夜盘先行定价等现象。
这也是为什么过去几次极端行情值得反复研究。
真正需要记住的不是某一天的涨跌幅,而是每次市场为什么突然从正常状态进入极端状态。
如果是金融体系出了问题,关注信用和流动性;如果是经济周期发生变化,关注盈利和需求;如果是政策冲击,关注政策能不能持续;如果是地缘风险,关注它到底有没有影响能源、贸易和全球资金流动。
这样再去看恒指期货,很多“突然暴涨暴跌”的行情其实都有迹可循。
从历史角度看,恒指期货最大的特点之一,就是它连接了香港本地市场、中国内地经济和全球金融市场。
这既让它对重大事件非常敏感,也意味着极端行情往往不是一个因素单独造成的,而是多个变量在很短时间内同时发生变化。
所以复盘恒指期货历史极端行情,真正值得学习的不是寻找下一次会不会复制1997年、2008年或者2020年的走势,而是理解一个市场为什么会突然失去原来的价格平衡。
因为历史不会简单重复,但市场参与者面对风险时的行为,却经常会出现相似的规律。
本文仅为金融期货基础知识科普,不构成任何投资建议,期货交易风险极高,请独立判断。